1. Doba splatnosti hypotéky
Jedním z rozdílů mezi bankami je maximální věk klienta při doplacení hypotéky.
Některé banky umožňují splácet hypotéku do 70 let věku, jiné do 72 nebo dokonce 75 let. Záleží na konkrétní bance a jejích aktuálních podmínkách.
Delší doba splatnosti znamená nižší měsíční splátku. A právě ta může ovlivnit, jak vysokou hypotéku vám banka schválí.
2. Posuzování příjmů podnikatelů
U osob samostatně výdělečně činných bývají rozdíly mezi bankami často velmi výrazné.
Banky používají různé způsoby výpočtu uznatelného příjmu podnikatele. Některé vycházejí především z daňového základu, jiné mohou za určitých podmínek pracovat také s obratem nebo využívat odlišné metodiky.
Stejnému podnikateli tak mohou dvě banky vypočítat výrazně odlišný příjem.
Proto je zejména u OSVČ důležité předem zjistit, která banka dokáže jejich příjmy nejlépe posoudit.
3. Posuzování příjmů zaměstnanců
Ani u zaměstnanců nemusí všechny banky dojít ke stejnému výsledku.
Jedna banka může vycházet z průměrného příjmu za poslední 3 měsíce, jiná za 6 nebo 12 měsíců.
Rozdíl může být zásadní zejména u klientů, jejichž mzda není každý měsíc stejná. Typicky jde o zaměstnance s odměnami, bonusy, provizemi nebo příplatky.
Důležité je také to, jak banka jednotlivé složky mzdy uznává.
4. Výdaje domácnosti
Banky při posuzování hypotéky nezohledňují pouze příjmy, ale také výdaje domácnosti.
Každá banka má vlastní pravidla pro stanovení minimálních životních nákladů podle složení domácnosti.
I když tedy mají klienti stejný příjem a stejné úvěrové závazky, rozdílné interní výpočty bank mohou ovlivnit jejich maximální úvěrovou kapacitu.
5. Zatížení příjmu splátkami
Dalším důležitým faktorem je, jak velkou část příjmu může klient použít na splácení úvěrů.
Přestože plošný závazný limit ukazatele DSTI není v současnosti aktivní, banky nadále posuzují schopnost klienta splácet podle vlastních interních pravidel.
Jedna banka tak může být při hodnocení zatížení příjmu splátkami přísnější než jiná.
6. Věk spolužadatelů
Pokud o hypotéku žádá společně více osob, může hrát důležitou roli také jejich věkový rozdíl.
Některé banky za určitých podmínek umožňují stanovit maximální dobu splatnosti podle mladšího ze spolužadatelů.
To může prodloužit splatnost hypotéky, snížit měsíční splátku a tím ovlivnit i maximální výši úvěru.
7. Proč není rozhodující pouze úroková sazba
Výběr banky není vždy jen o nejnižší úrokové sazbě, ale také o možnostech, které konkrétní klient má.
Někdy si můžeme vybírat z více bank a rozhodovat se především podle sazby a dalších cenových podmínek. Jindy je potřeba hledat kompromis mezi požadovanou výší hypotéky, úrokovou sazbou a možnostmi jejího schválení.
Právě proto při výběru hypotéky nezačínám pouze porovnáním úrokových sazeb. Nejdříve zjišťuji, které banky dokážou nejlépe posoudit konkrétní situaci klienta.
8. Závěr
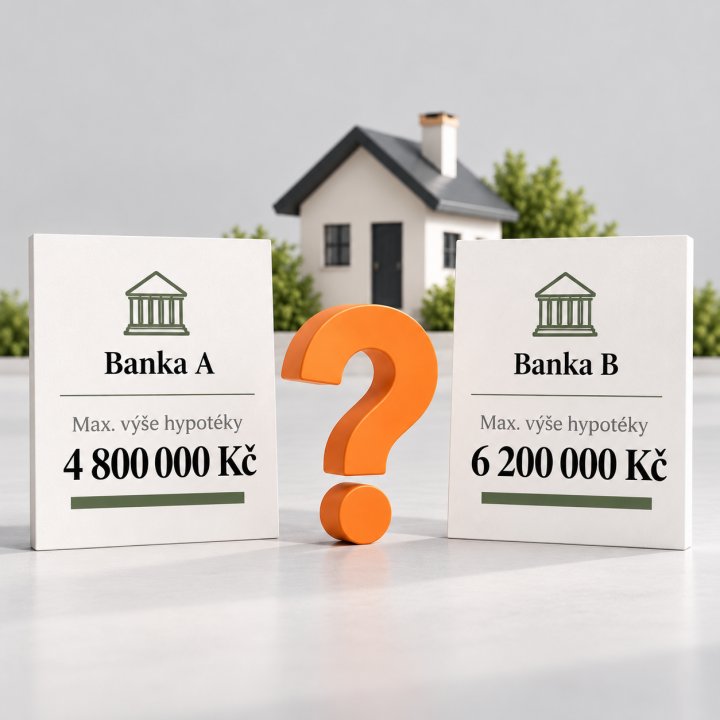
To, že vám jedna banka nabídne nižší hypotéku nebo žádost zamítne, ještě neznamená, že nemůžete uspět jinde.
Rozdíly v bankovních metodikách mohou být významné a správný výběr banky může zásadně ovlivnit vaše možnosti financování.
Řešíte hypotéku a zajímá vás, na jakou částku můžete dosáhnout?
Ozvěte se mi, ráda vám propočítám vaše možnosti a pomohu vybrat vhodné řešení.
Konzultace je zdarma a nezávazná.