Proč nižší sazba nemusí znamenat levnější bydlení
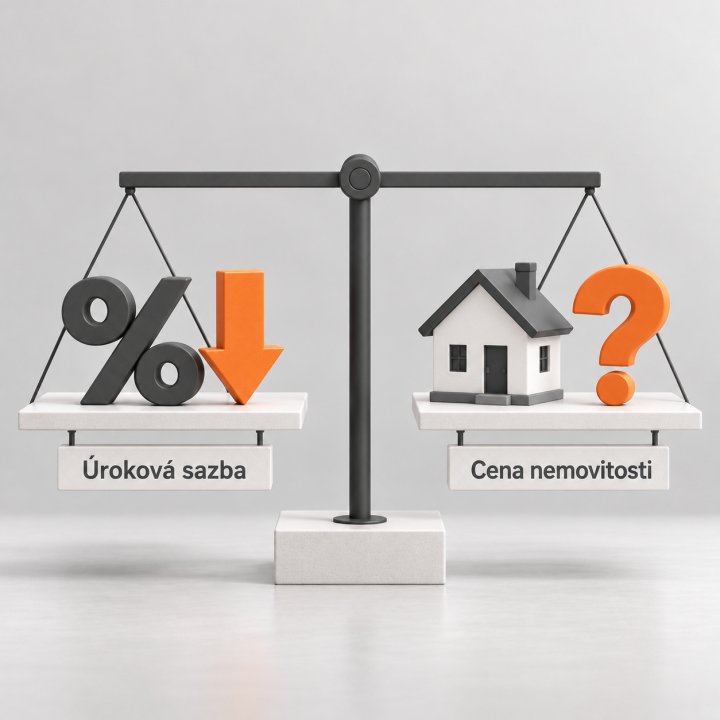
Nižší úroková sazba při stejné výši hypotéky a stejné splatnosti znamená nižší měsíční splátku. Pokud ale během čekání nemovitost zdraží, budete si muset půjčit více. Úsporu na úroku tak může vyvážit, nebo dokonce převýšit vyšší dluh.
S poklesem sazeb se navíc může na trh vrátit část kupujících, kteří svůj nákup odkládali. Vyšší poptávka pak může vytvářet další tlak na růst cen nemovitostí.
Neznamená to, že ceny musí růst vždy a všude. Při rozhodování je ale potřeba sledovat sazbu i kupní cenu společně.
Modelový příklad: koupit nyní, nebo počkat?
Představme si nemovitost za 5 milionů korun, jejíž koupi chcete z 80 % financovat hypotékou se splatností 30 let.
Rozhodnete se počkat na pokles sazby z 5,5 % na 4,8 %. Sazba skutečně klesne, ale cena srovnatelné nemovitosti mezitím vzroste o 10 %.
Koupě nyní
Cena nemovitosti: 5 000 000 Kč
Vlastní prostředky: 1 000 000 Kč
Výše hypotéky: 4 000 000 Kč
Úroková sazba: 5,5 %
Splatnost: 30 let
Měsíční splátka přibližně 22 700 Kč.
Koupě později
Cena nemovitosti: 5 500 000 Kč
Vlastní prostředky: 1 100 000 Kč
Výše hypotéky: 4 400 000 Kč
Úroková sazba: 4,8 %
Splatnost: 30 let
Měsíční splátka přibližně 23 100 Kč.
Co z porovnání vyplývá?
Sazba klesla, ale měsíční splátka je přibližně o 400 Kč vyšší. Nemovitost totiž mezitím zdražila o 500 000 Kč. Potřebujete hypotéku o 400 000 Kč vyšší a zároveň o 100 000 Kč více vlastních prostředků.
Jde o modelový scénář, nikoli předpověď vývoje. Splátky jsou orientační, bez pojištění a poplatků.
Mohou ceny nemovitostí tolik vzrůst?
Desetiprocentní růst ceny není zvolený náhodně. Podle údajů ČSÚ vzrostly ceny bytů v České republice v roce 2025 meziročně o 10,6 %.
To samozřejmě neznamená, že stejným tempem poroste i cena nemovitosti, kterou si vybíráte. Vývoj se liší podle lokality, typu i stavu nemovitosti a ceny mohou také stagnovat nebo klesat.
Historická zkušenost ale ukazuje, proč při čekání nestačí sledovat pouze hypoteční sazby.
Úroková sazba se může změnit. Kupní cena už ne.
Úrokovou sazbu sjednáváte na určitou dobu fixace. Kupní cenu určujete při nákupu.
Sazbu 5,5 % proto nemusíte platit po celých 30 let. Po skončení fixace může být vyšší, ale také nižší.
Pokud však nemovitost, kterou dnes můžete koupit za 5 milionů, pořídíte později za 5,5 milionu, vyšší pořizovací cenu už budoucí změna sazby nesníží.
Proto může být výhodná kupní cena pro celkové náklady stejně důležitá jako dobře sjednaná hypotéka.
Podle čeho se rozhodovat?
Nikdo neví s jistotou, jak se budou sazby ani ceny nemovitostí vyvíjet. A určitě tím nechci říct, že je správné koupit nemovitost za každou cenu.
Pokud ale máte vybranou vhodnou nemovitost, dostatečný příjem, finanční rezervu a hypotéku bezpečně zvládnete, odkládat koupi pouze kvůli očekávání nižší sazby nemusí přinést úsporu.
Naopak pokud by splátka váš rozpočet příliš zatížila nebo by vám po koupi nezůstala potřebná rezerva, může být čekání rozumnou volbou.
Při rozhodování bych proto nesledovala jen otázku „Kam se mohou dostat sazby?“, ale také:
„Co se během té doby může stát s cenou nemovitosti, kterou chci koupit?“
Zvažujete, zda koupit nyní, nebo počkat? Ozvěte se mi – propočítám s vámi obě možnosti.